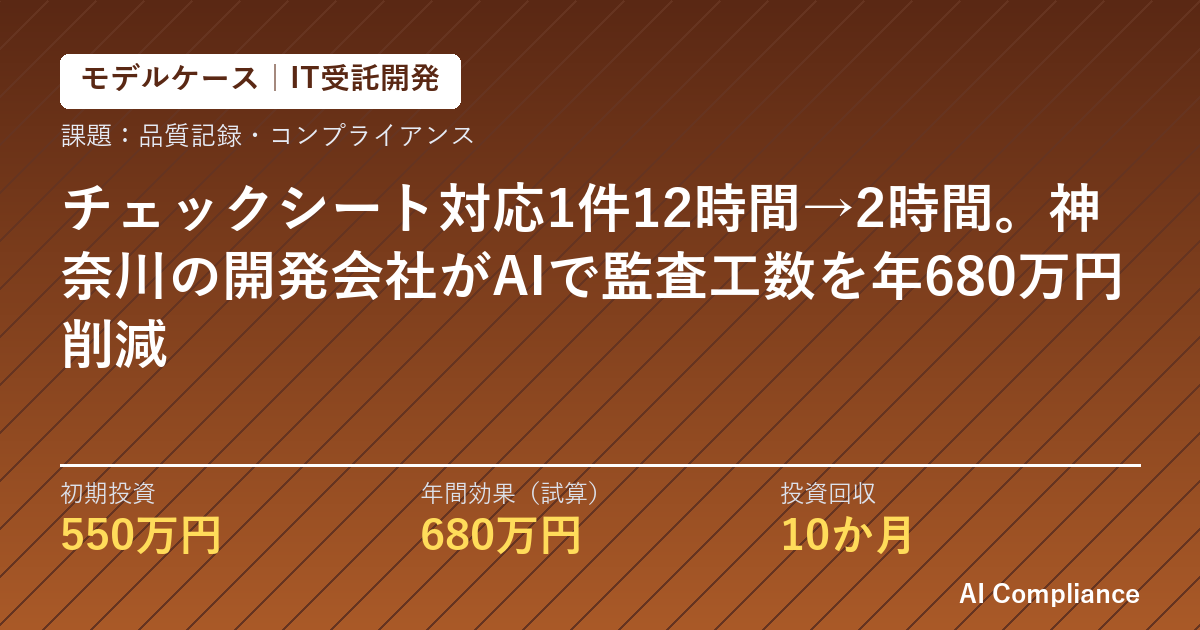
チェックシート対応1件12時間→2時間。神奈川の開発会社がAIで監査工数を年680万円削減
本記事はモデルケース(架空の導入シナリオ)です。社名・人物・数値はすべて仮のもので、当社の支援内容をイメージしていただくための試算例です。
会社プロフィール
A社は神奈川県横浜市に本社を置く従業員150名の受託開発会社です。金融・医療分野の顧客が多く、ISMS認証を取得し、案件ごとに顧客のセキュリティ基準への準拠を求められます。社長の悩みは、開発以外の「証明する仕事」が膨らみ続けることでした。顧客ごとに書式の違うセキュリティチェックシートが年間80件届き、1件あたり平均12時間を品質保証部と各PMが費やしていました。
抱えていた課題
- 品質記録・コンプライアンス対応の負荷:チェックシート回答、設計・コードレビュー記録の保管、ISMS内部監査のための証跡収集がすべて手作業。監査前の1か月は品質保証部が残業で対応し、外部コンサルにも年間120万円を支払っていました。
- 記録の抜け漏れ:レビュー実施の記録がプロジェクトによって残っておらず、監査指摘を毎年受けていました。
業務棚卸しで見えた定型タスク
| タスク | 担当 | 月間時間 | AI化の可否 |
|---|---|---|---|
| 顧客セキュリティチェックシートへの回答作成 | 品質保証部・PM | 80時間 | 可(最終確認は人) |
| 設計・コードレビュー記録の作成と保管 | PM・リーダー15名 | 45時間 | 可 |
| ISMS内部監査向けの証跡収集・整理 | 品質保証部3名 | 30時間 | 可 |
| 規程改定時の関連文書の洗い出し・更新 | 品質保証部 | 12時間 | 可 |
| 顧客向け品質報告書の作成 | PM | 20時間 | 可 |
導入したAIエージェント
1. チェックシート回答エージェント
過去5年分のチェックシート回答(約400件)と社内規程・ISMS文書をSharePointから読み込み、新しいシートの設問ごとに過去回答と根拠文書を引用してClaudeが回答案を作成します。設問の言い回しが違っても同じ趣旨と判断し、Excelの書式そのままに出力。品質保証部は根拠の確認と顧客固有の条件の修正に集中できます。
2. レビュー記録エージェント
Microsoft Teamsで行われる設計レビュー・コードレビューの会議から、文字起こしをもとに指摘事項・対応者・期限・完了確認をレビュー記録票の形式で自動生成し、案件フォルダに保管します。記録が残らないプロジェクトがなくなり、監査指摘の主因が解消しました。
3. 監査証跡収集エージェント
内部監査のチェックリストに対して、必要な証跡(アクセス権レビュー記録、教育受講記録、レビュー記録など)を社内DBとSharePointから検索し、監査項目ごとに整理した一覧を作成します。不足している証跡は担当者にTeamsで催促します。
導入の流れ
- STEP1 無料相談(60分):社長と品質保証部長が参加。監査対応の負荷と、それが開発現場にも波及している状況を共有しました。
- STEP2 AI業務診断・ロードマップ策定(30万円〜):品質保証部と主要PMの業務を1か月分析し、「証明のための仕事」が年間1,900時間に及ぶことを算出。回答精度の評価基準を先に定めました。
- STEP3 実行:エンジニアは多いものの受託案件で稼働が埋まっていたため構築委託コースを選択。当社が4か月で構築し、規程改定時の再学習手順を品質保証部に引き継ぎました。
Return on AI 試算
以下はあくまで試算例です。
| 項目 | 金額 |
|---|---|
| 初期投資(診断+構築+初年度運用支援) | 550万円 |
| 年間効果:削減人時 1,400時間 × 4,000円 | 560万円 |
| 年間効果:監査対応の外部コンサル費削減・受注機会の維持 | 120万円 |
| 年間効果 合計 | 680万円 |
| 回収月数 | 約10か月 |
| 3年累計効果(年間効果×3−初期投資) | 1,490万円 |
経営者の声(モデルケース)
「チェックシートの回答が1件2時間で終わるようになり、提案から契約までの期間が短くなりました。監査で毎年言われていたレビュー記録の指摘がなくなったのは、現場が頑張ったからではなく、仕組みが記録するようになったからです」(架空の社長コメント)
御社で試すなら
文書管理パッケージに合わせて監査対応を組み替える時代は終わりました。AIなら、御社の規程と顧客要求に完全にフィットした記録の仕組みをスクラッチで迅速・安価に作れます。品質保証の人材が足りないという状況は、むしろAIが活躍できる証拠です。
※本記事はモデルケース(架空の導入シナリオ)であり、効果を保証するものではありません。
この記事へのコメントはありません。